Finanzbuchhaltung – Ihre Zahlen im Blick
Eine verlässliche Finanzbuchhaltung schafft die Grundlage für gute unternehmerische Entscheidungen\. Ich übernehme Ihre laufende Buchführung und bereite die Zahlen übersichtlich für Sie auf. Gemeinsam schauen wir darauf, was die Auswertungen für Ihr Unternehmen bedeuten.
Laufende Finanzbuchhaltung
Umsatzsteuer-Voranmeldungen
Betriebswirtschaftliche Auswertungen und Summen- und Saldenlisten
Abstimmung von Konten und offenen Posten
Unterstützung bei digitalen Beleg- und Buchhaltungsprozessen
LOHNBUCHHALTUNG
Für Unternehmen mit Mitarbeitern ist eine korrekte und termingerechte Lohn- und Gehaltsabrechnung essenziell.
Die Lohnabrechnung bringt regelmäßig neue Fragen und Anforderungen mit sich. Ich unterstütze Sie bei der laufenden Abrechnung und den damit verbundenen Meldungen. Klare Absprachen helfen dabei, Änderungen rechtzeitig zu berücksichtigen und den monatlichen Ablauf zu vereinfachen.
Lohn- und Gehaltsabrechnungen
Lohnsteuer-Anmeldungen und Sozialversicherungsmeldungen
Abrechnung von Ein- und Austritten
Bescheinigungen und laufende lohnbezogene Auswertungen
Begleitung bei Lohnsteuer- und Sozialversicherungsprüfungen
JAHRESABSCHLUSS
Wir erstellen Ihren Jahresabschluss und machen die wirtschaftliche Entwicklung Ihres Unternehmens verständlich.
Der Jahresabschluss zeigt, wo Ihr Unternehmen wirtschaftlich steht. Ich erstelle Ihren Abschluss und bespreche mit Ihnen die Ergebnisse, steuerlichen Auswirkungen und möglichen Handlungsbedarf. So entsteht eine fundierte Basis für Ihre weitere Planung.
Jahresabschlüsse mit Bilanz und Gewinn\ und Verlustrechnung
Einnahmenüberschussrechnungen
Betriebliche Steuererklärungen
Besprechung steuerlicher Gestaltungsmöglichkeiten
Private Steuer
Wir übernehmen auch die steuerliche Beratung und Betreuung von Privatpersonen
Wir unterstützen Sie bei Ihrer privaten Einkommensteuererklärung und berücksichtigen dabei Ihre individuelle Lebenssituation – ob Arbeitnehmer, Vermieter oder im Ruhestand. Wir prüfen Ihre steuerlichen Möglichkeiten, erstellen Ihre Erklärung und kontrollieren anschließend den Steuerbescheid.
Erbschaft und Schenkung
Heute schon an morgen denken. Vermögensüberatungen steuerlich plannen und absichern.
Wir beraten Sie zu den steuerlichen Fragen einer Erbschaft oder Schenkung. Gemeinsam prüfen wir, wie sich Freibeträge und Gestaltungsmöglichkeiten für Ihre Vermögensübertragung nutzen lassen. Auch bei der Erstellung von Erbschaft- und Schenkungsteuererklärungen sowie der Prüfung der Steuerbescheide unterstützen wir Sie.
RECHTSDURCHSETZUNG
“Recht haben und Recht bekommen sind hin und wieder zwei verschiedene Paar Schuhe“. Wir kämpfen für Ihr Recht!
Wenn ein Steuerbescheid Fragen aufwirft oder Sie eine Auffassung des Finanzamts nicht teilen, prüfen wir den Sachverhalt und erläutern Ihnen die Handlungsmöglichkeiten. Wir vertreten Ihre steuerlichen Interessen gegenüber der Finanzverwaltung und begleiten Sie bei der Klärung strittiger Fragen.
Prüfung von Steuerbescheiden
Einlegung und Begründung von Einsprüchen
Anträge auf Aussetzung der Vollziehung
Begleitung bei Betriebsprüfungen
Vertretung in finanzgerichtlichen Verfahren
Dabei erhalten Sie eine nachvollziehbare Einschätzung zu den Erfolgsaussichten, den Kosten und dem weiteren Vorgehen.
Wir unterstützen Sie bei der Navigation Ihres Unternehmens, auch in schwierigem Fahrwasser
Unser Team
Wir sind ein junges und dynamisches Team, das es sich zur Aufgabe macht unsere Mandanten bestmöglich auf Augenhöhe zu beraten. Ständige Weiter- und Fortbildung ist für uns ebenso wichtig wie Verschwiegenheit und individuelle Beratung.
Und sollten wir einmal nicht die nötige Expertise haben, verfügen wir über ein breites Netzwerk an Spezialisten mit denen wir kooperieren.
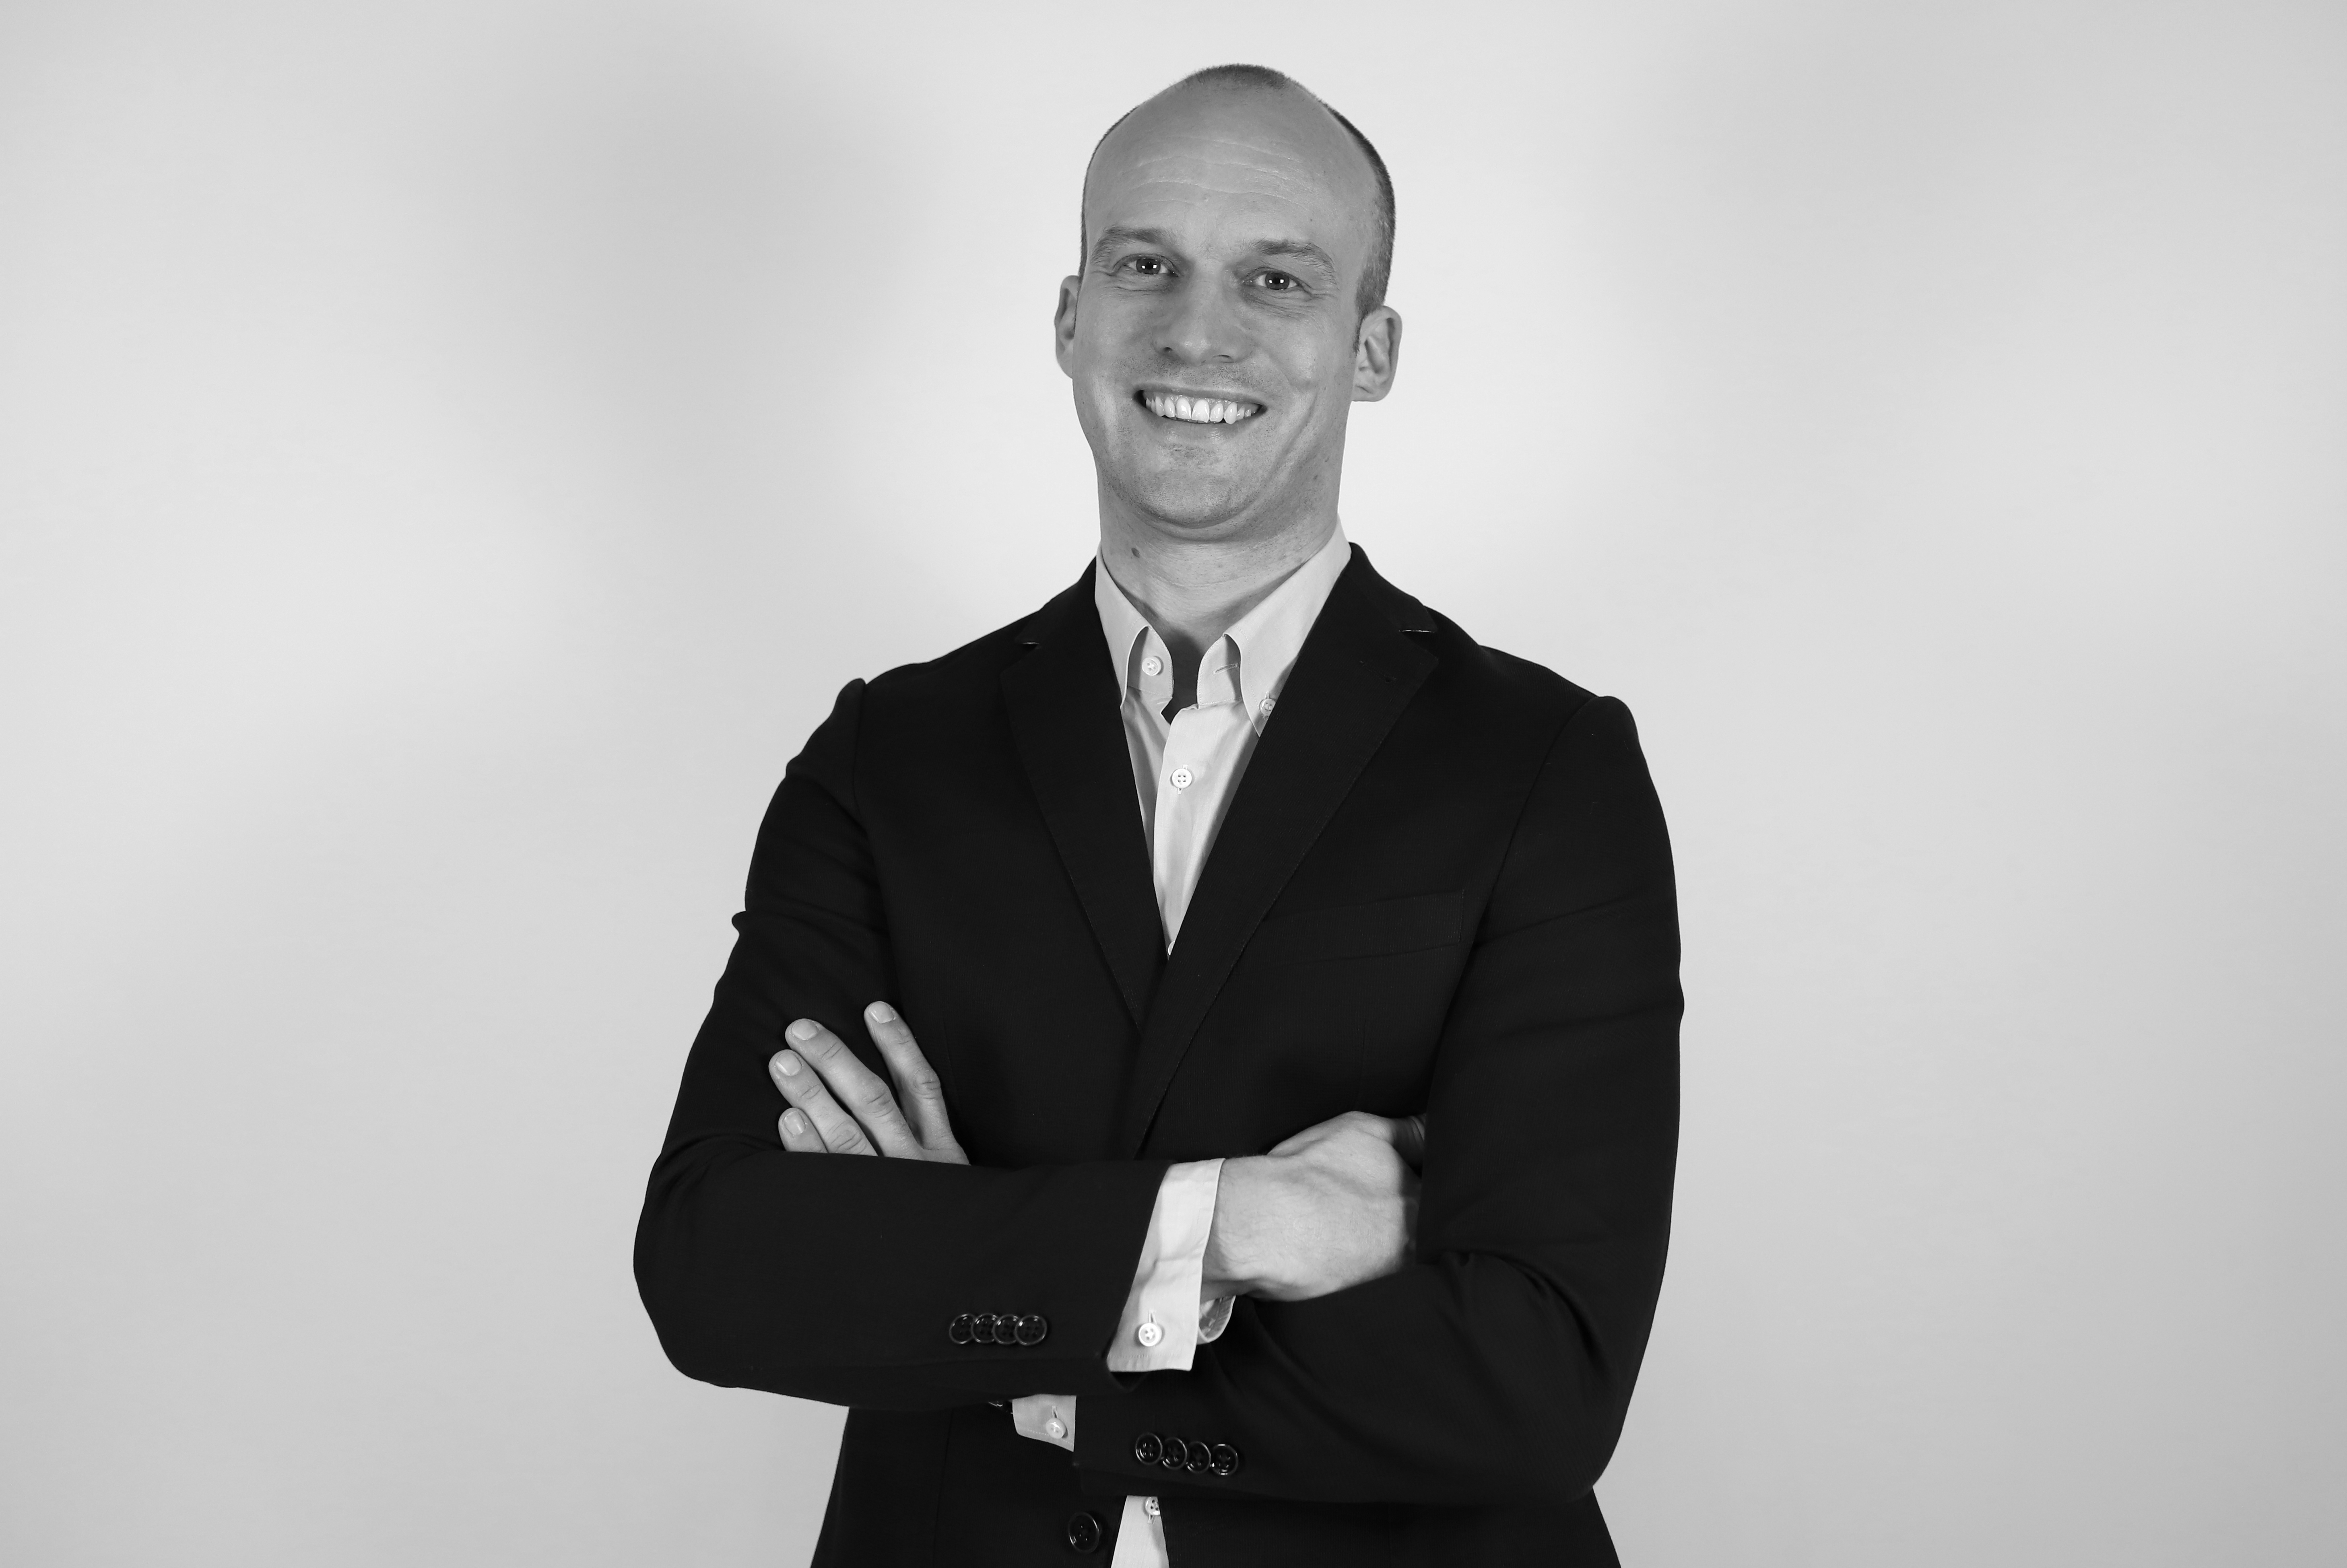
Über mich
Nach meinem Studium der Betriebswirtschaftslehre an der Fachhochschule Aschaffenburg begann ich meine berufliche Laufbahn in einer mittelständischen Partnerschaftsgesellschaft in Offenbach am Main. Dort sammelte ich erste praktische Erfahrungen in der Steuerberatung.
Anschließend war ich als selbständiger Buchhalter tätig und bereitete mich parallel auf das Steuerberaterexamen vor, das ich 2015 erfolgreich ablegte.
Nach meiner Bestellung zum Steuerberater war ich rund fünf Jahre als Gesellschafter-Geschäftsführer einer Steuerberatungsgesellschaft tätig. Mit der Gründung meiner eigenen Kanzlei in Rodgau folgte schließlich der nächste Schritt auf meinem beruflichen Weg.
In Rodgau bin ich mit meiner Frau und unseren beiden Söhnen schon seit längerer Zeit zu Hause. Mit der Gründung meiner Kanzlei habe ich hier auch meinen beruflichen Mittelpunkt geschaffen.
Allgemeine Geschäftsbedingungen für Steuerberater und steuerberatende Berufsausübungsgesellschaften
Stand: Januar 2025
Die folgenden „Allgemeinen Geschäftsbedingungen“ gelten für Verträge1) zwischen Steuerberatern2) und steuerberatenden Berufsausübungsgesellschaften (im Folgenden „Steuerberater“ genannt) und ihren Auftraggebern, soweit nicht etwas anderes ausdrücklich in Textform vereinbart oder gesetzlich zwingend vorgeschrieben ist.
1. Umfang und Ausführung des Auftrags
Für den Umfang der vom Steuerberater zu erbringenden Leistungen ist der erteilte Auftrag maßgebend. Der Auftrag wird nach den Grundsätzen ordnungsgemäßer Berufsausübung unter Beachtung der einschlägigen berufsrechtlichen Normen und der Berufspflichten (vgl. StBerG, BOStB) ausgeführt.
Die Berücksichtigung ausländischen Rechts bedarf einer ausdrücklichen Vereinbarung in Textform.
Ändert sich die Rechtslage nach abschließender Erledigung einer Angelegenheit, so ist der Steuerberater nicht verpflichtet, den Auftraggeber auf die Änderung oder die sich daraus ergebenden Folgen hinzuweisen. Etwas anderes gilt nur, wenn dies ausdrücklich in Textform vereinbart wird.
Die Prüfung der Richtigkeit, Vollständigkeit und Ordnungsmäßigkeit der dem Steuerberater übergebenen Unterlagen und Zahlen, insbesondere der Buchführung und Bilanz, gehört nur zum Auftrag, wenn dies in Textform vereinbart ist. Der Steuerberater wird die vom Auftraggeber gemachten Angaben, insbesondere Zahlenangaben, als richtig zu Grunde legen. Soweit er offensichtliche Unrichtigkeiten feststellt, wird er den Auftraggeber darauf hinweisen.
Der Auftrag stellt keine Vollmacht für die Vertretung vor Behörden, Gerichten oder sonstigen Stellen dar. Diese ist gesondert zu erteilen. Ist wegen der Abwesenheit des Auftraggebers eine Abstimmung mit diesem über die Einlegung von Rechtsbehelfen oder Rechtsmitteln nicht möglich, ist der Steuerberater im Zweifel zu fristwahrenden Handlungen berechtigt.
2. Verschwiegenheitspflicht
Der Steuerberater ist nach Maßgabe der Gesetze verpflichtet, über alle Tatsachen, die ihm im Zusammenhang mit der Ausführung des Auftrags zur Kenntnis gelangen, Stillschweigen zu bewahren, es sei denn, der Auftraggeber entbindet ihn von dieser Verpflichtung. Die Verschwiegenheitspflicht besteht auch nach Beendigung des Auftragsverhältnisses fort. Die Verschwiegenheitspflicht besteht im gleichen Umfang auch für die Mitarbeiter des Steuerberaters.
Die Verschwiegenheitspflicht besteht nicht, soweit die Offenlegung zur Wahrung berechtigter Interessen des Steuerberaters erforderlich ist. Der Steuerberater ist auch insoweit von der Verschwiegenheitspflicht entbunden, als er nach den Versicherungsbedingungen seiner Berufshaftpflichtversicherung zur Information und Mitwirkung verpflichtet ist.
Gesetzliche Auskunfts- und Aussageverweigerungsrechte, u. a. nach § 102 AO, § 53 StPO und § 383 ZPO, bleiben unberührt.
Der Steuerberater ist von der Verschwiegenheitspflicht entbunden, soweit dies zur Bestellung eines allgemeinen Vertreters (§ 69 StBerG) oder zur Durchführung eines Zertifizierungsaudits in der Kanzlei des Steuerberaters erforderlich ist und die insoweit tätigen Personen ihrerseits über ihre Verschwiegenheitspflicht belehrt worden sind. Der Auftraggeber erklärt sich damit einverstanden, dass durch den allgemeinen Vertreter oder den Zertifizierer/Auditor Einsicht in seine – vom Steuerberater angelegte und geführte – Handakte genommen wird.
3. Mitwirkung Dritter
Der Steuerberater ist berechtigt, zur Ausführung des Auftrags Mitarbeiter und unter den Voraussetzungen des § 62a StBerG auch externe Dienstleister (insbesondere datenverarbeitende Unternehmen) heranzuziehen. Die Beteiligung fachkundiger Dritter zur Mandatsbearbeitung (z. B. andere Steuerberater, Wirtschaftsprüfer, Rechtsanwälte) bedarf der Einwilligung und des Auftrags des Auftraggebers. Der Steuerberater ist nicht berechtigt und verpflichtet, diese Dritten ohne Auftrag des Auftraggebers hinzuzuziehen.
4. Elektronische Kommunikation, Datenschutz3)
Der Steuerberater ist berechtigt, personenbezogene Daten des Auftraggebers im Rahmen der erteilten Aufträge maschinell zu erheben und in einer automatisierten Datei zu verarbeiten oder einem Dienstleistungsrechenzentrum zur weiteren Auftragsverarbeitung zu übertragen.
Der Steuerberater ist berechtigt, in Erfüllung seiner Pflichten nach der DSGVO und dem Bundesdatenschutzgesetz einen Beauftragten für den Datenschutz zu bestellen. Sofern dieser Beauftragte für den Datenschutz nicht bereits nach Ziff. 2 Abs. 1 Satz 3 der Verschwiegenheitspflicht unterliegt, hat der Steuerberater dafür Sorge zu tragen, dass der Beauftragte für den Datenschutz sich mit Aufnahme seiner Tätigkeit zur Wahrung des Datengeheimnisses verpflichtet.
Der Auftraggeber wird darauf hingewiesen, dass die Verwendung elektronischer Kommunikationsmittel (E-Mail etc.) mit Risiken für die Vertraulichkeit der Kommunikation verbunden sein kann. In Kenntnis dessen stimmt der Auftraggeber der Nutzung elektronischer Kommunikationsmittel durch den Steuerberater zu.
5. Mängelbeseitigung
Bei etwaigen Mängeln ist dem Steuerberater Gelegenheit zur Nachbesserung zu geben.
Offenbare Unrichtigkeiten (z. B. Schreibfehler, Rechenfehler) können vom Steuerberater jederzeit, auch Dritten gegenüber, berichtigt werden. Sonstige Mängel darf der Steuerberater Dritten gegenüber mit Einwilligung des Auftraggebers berichtigen. Die Einwilligung ist nicht erforderlich, wenn berechtigte Interessen des Steuerberaters den Interessen des Auftraggebers vorgehen.
6. Haftung
Der Anspruch des Auftraggebers aus dem Auftragsverhältnis mit dem Steuerberater auf Ersatz eines fahrlässig verursachten Schadens wird auf 1.000.000,00 €4) (in Worten: eine Million €) begrenzt.5) Die Haftungsbegrenzung bezieht sich allein auf Fahrlässigkeit. Die Haftung für Vorsatz bleibt insoweit unberührt. Von der Haftungsbegrenzung ausgenommen sind Haftungsansprüche für Schäden aus der Verletzung des Lebens, des Körpers oder der Gesundheit. Die Haftungsbegrenzung gilt für die gesamte Tätigkeit des Steuerberaters für den Auftraggeber, also insbesondere auch für eine Ausweitung des Auftragsinhalts; einer erneuten Vereinbarung der Haftungsbegrenzung bedarf es insoweit nicht. Die Haftungsbegrenzung gilt auch gegenüber Dritten, soweit diese in den Schutzbereich des Auftragsverhältnisses fallen; § 334 BGB wird insoweit ausdrücklich nicht abbedungen. Einzelvertragliche Haftungsbegrenzungsvereinbarungen gehen dieser Regelung vor, lassen die Wirksamkeit dieser Regelung jedoch – soweit nicht ausdrücklich anders geregelt – unberührt.
Die Haftungsbegrenzung gilt, wenn entsprechend hoher Versicherungsschutz bestanden hat, rückwirkend von Beginn des Mandatsverhältnisses bzw. dem Zeitpunkt der Höherversicherung an und erstreckt sich, wenn der Auftragsumfang nachträglich geändert oder erweitert wird, auch auf diese Fälle.
Die Erteilung mündlicher Auskünfte gehört nicht zu den vertraglichen Hauptleistungspflichten des Steuerberaters. Sie bergen die Gefahr insbesondere einer unvollständigen mündlichen Darlegung des zu beurteilenden Sachverhalts sowie von Missverständnissen zwischen Steuerberater und Auftraggeber. Deshalb wird vereinbart, dass der Steuerberater nur für in Textform erteilte Auskünfte einzutreten hat und die Haftung für fahrlässig falsche mündliche Auskünfte des Steuerberaters oder seiner Mitarbeiter ausgeschlossen ist.
Schadensersatzansprüche des Auftraggebers, mit Ausnahme solcher aus der Verletzung des Lebens, des Körpers oder der Gesundheit, verjähren in 18 Monaten zum Jahresende ab Kenntnis oder grob fahrlässiger Unkenntnis des Auftraggebers von den Ansprüchen, spätestens aber in fünf Jahren zum Jahresende ab der Anspruchsentstehung. Maßgeblich ist die früher endende Frist.
7. Pflichten des Auftraggebers; unterlassene Mitwirkung und Annahmeverzug des Auftraggebers
Der Auftraggeber ist zur Mitwirkung verpflichtet, soweit es zur ordnungsgemäßen Erledigung des Auftrags erforderlich ist. Insbesondere hat er dem Steuerberater unaufgefordert alle für die Ausführung des Auftrags notwendigen Unterlagen vollständig und so rechtzeitig zu übergeben, dass dem Steuerberater eine angemessene Bearbeitungszeit zur Verfügung steht. Entsprechendes gilt für die Unterrichtung über alle Vorgänge und Umstände, die für die Ausführung des Auftrags von Bedeutung sein können. Der Auftraggeber ist verpflichtet, alle Mitteilungen des Steuerberaters zur Kenntnis zu nehmen und bei Zweifelsfragen Rücksprache zu halten.
Der Auftraggeber hat alles zu unterlassen, was die Unabhängigkeit des Steuerberaters oder seiner Erfüllungsgehilfen beeinträchtigen könnte.
Der Auftraggeber verpflichtet sich, Arbeitsergebnisse des Steuerberaters nur mit dessen Einwilligung weiterzugeben, soweit sich nicht bereits aus dem Auftragsinhalt die Einwilligung zur Weitergabe an einen bestimmten Dritten ergibt.
Setzt der Steuerberater beim Auftraggeber Datenverarbeitungsprogramme ein, so ist der Auftraggeber verpflichtet, den Hinweisen des Steuerberaters zur Installation und Anwendung der Programme nachzukommen. Des Weiteren ist der Auftraggeber verpflichtet, die Programme nur in dem vom Steuerberater vorgeschriebenen Umfang zu nutzen, und er ist auch nur in dem Umfang zur Nutzung berechtigt. Der Auftraggeber darf die Programme nicht verbreiten. Der Steuerberater bleibt Inhaber der Nutzungsrechte. Der Auftraggeber hat alles zu unterlassen, was der Ausübung der Nutzungsrechte an den Programmen durch den Steuerberater entgegensteht.
Unterlässt der Auftraggeber eine ihm nach Ziff. 7 Abs. 1 bis 4 oder anderweitig obliegende Mitwirkung oder kommt er mit der Annahme der vom Steuerberater angebotenen Leistung in Verzug, so ist der Steuerberater berechtigt, den Vertrag fristlos zu kündigen. Unberührt bleibt der Anspruch des Steuerberaters auf Ersatz der ihm durch den Verzug oder die unterlassene Mitwirkung des Auftraggebers entstandenen Mehraufwendungen sowie des verursachten Schadens, und zwar auch dann, wenn der Steuerberater von dem Kündigungsrecht keinen Gebrauch macht.
8. Urheberrechtsschutz
Die Leistungen des Steuerberaters stellen dessen geistiges Eigentum dar. Sie sind urheberrechtlich geschützt. Eine Weitergabe von Arbeitsergebnissen außerhalb der bestimmungsgemäßen Verwendung ist nur mit vorheriger Zustimmung des Steuerberaters in Textform zulässig.
9. Vergütung, Vorschuss und Aufrechnung
Die Vergütung (Gebühren und Auslagenersatz) des Steuerberaters für seine Berufstätigkeit nach § 33 StBerG bemisst sich nach der Steuerberatervergütungsverordnung (StBVV). Eine höhere oder niedrigere als die gesetzliche Vergütung kann in Textform vereinbart werden. Die Vereinbarung einer niedrigeren Vergütung ist nur in außergerichtlichen Angelegenheiten zulässig. Sie muss in einem angemessenen Verhältnis zu der Leistung, der Verantwortung und dem Haftungsrisiko des Steuerberaters stehen.
Für Tätigkeiten, die in der StBVV keine Regelung erfahren (z. B. § 57 Abs. 3 Nrn. 2 und 3 StBerG), gilt die vereinbarte Vergütung, anderenfalls die für diese Tätigkeit vorgesehene gesetzliche Vergütung, ansonsten die übliche Vergütung (§§ 612 Abs. 2 und 632 Abs. 2 BGB).
Eine Aufrechnung gegenüber einem Vergütungsanspruch des Steuerberaters ist nur mit unbestrittenen oder rechtskräftig festgestellten Forderungen zulässig. Etwaige Ansprüche des Auftraggebers auf Rückzahlung einer gezahlten Vergütung verjähren in 18 Monaten zum Jahresende nach Zugang der Rechnung beim Auftraggeber.
Für bereits entstandene und voraussichtlich entstehende Gebühren und Auslagen kann der Steuerberater einen Vorschuss fordern. Wird der geforderte Vorschuss nicht gezahlt, kann der Steuerberater nach vorheriger Ankündigung seine weitere Tätigkeit für den Auftraggeber einstellen, bis der Vorschuss eingeht. Der Steuerberater wird seine Absicht, die Tätigkeit einzustellen, dem Auftraggeber rechtzeitig bekanntgeben, wenn dem Auftraggeber Nachteile aus einer Einstellung der Tätigkeit erwachsen können. Für den Steuerberater ist eine Verrechnung von Vorschüssen mit allen fälligen Forderungen aus dem Auftragsverhältnis möglich, unabhängig davon, für welche Tätigkeit der Vorschuss gefordert wurde.
Der Auftraggeber kommt in Verzug, wenn er nicht innerhalb von 14 Tagen nach Rechnungsdatum zahlt.
10. Beendigung des Auftrags
Der Auftrag endet mit Erfüllung der vereinbarten Leistungen, durch Ablauf der vereinbarten Laufzeit oder durch Kündigung. Der Auftrag endet nicht durch den Tod, durch den Eintritt der Geschäftsunfähigkeit des Auftraggebers oder im Falle einer Gesellschaft durch deren Auflösung.
Der Auftrag kann – wenn und soweit er einen Dienstvertrag i. S. d. §§ 611, 675 BGB darstellt – von jedem Vertragspartner außerordentlich gekündigt werden, es sei denn, es handelt sich um ein Dienstverhältnis mit festen Bezügen, § 627 Abs. 1 BGB; die Kündigung hat in Textform zu erfolgen. Soweit im Einzelfall hiervon abgewichen werden soll, bedarf es einer Vereinbarung zwischen Steuerberater und Auftraggeber.
Mit Beendigung des Auftrags hat der Auftraggeber dem Steuerberater die beim Auftraggeber zur Ausführung des Auftrags eingesetzten Datenverarbeitungsprogramme inklusive angefertigter Kopien sowie sonstige Programmunterlagen unverzüglich herauszugeben bzw. zu löschen.
Nach Beendigung des Auftragsverhältnisses sind die Unterlagen beim Steuerberater abzuholen.
Endet der Auftrag vor seiner vollständigen Ausführung, so richtet sich der Vergütungsanspruch des Steuerberaters nach den gesetzlichen Regelungen, insbesondere § 12 Abs. 4 StBVV. Soweit im Einzelfall hiervon abgewichen werden soll, bedarf es einer gesonderten Vereinbarung in Textform.
11. Zurückbehaltungsrecht in Bezug auf Arbeitsergebnisse und Unterlagen
Der Steuerberater kann von Unterlagen, die er an den Auftraggeber zurückgibt, Abschriften oder Fotokopien anfertigen und zurückbehalten oder dies im Wege der elektronischen Datenverarbeitung vornehmen.
Der Steuerberater kann die Herausgabe der Dokumente verweigern, bis er wegen seiner Gebühren und Auslagen befriedigt ist (§ 66 Abs. 3 StBerG). Hinsichtlich der Arbeitsergebnisse gilt ein vertragliches Zurückbehaltungsrecht als vereinbart.
12. Gerichtsstand, Erfüllungsort, Information VSBG
Für den Auftrag, seine Ausführung und sich hieraus ergebende Ansprüche gilt ausschließlich deutsches Recht. Erfüllungsort und Gerichtsstand ist, sofern der Auftraggeber Kaufmann, juristische Person des öffentlichen Rechts oder öffentlich-rechtliches Sondervermögen ist, die berufliche Niederlassung des Steuerberaters. Dies gilt auch für den Fall, dass der Auftraggeber nach Auftragserteilung seinen Wohnsitz oder gewöhnlichen Aufenthaltsort in das Ausland verlegt oder der Wohnsitz oder gewöhnliche Aufenthaltsort im Zeitpunkt der Klageerhebung nicht bekannt sind.
Der Steuerberater ist nicht bereit, an einem Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle teilzunehmen (§§ 36, 37 VSBG)6).
13. Wirksamkeit bei Teilnichtigkeit
Sollten einzelne Bestimmungen dieser Geschäftsbedingungen unwirksam sein oder werden, wird die Wirksamkeit der übrigen Bestimmungen dadurch nicht berührt.
________________________
1) Bei online abgeschlossenen Verträgen mit Verbrauchern ist der DWS-Vordruck Nr. 1130 „Muster-Widerrufsbelehrung, Muster-Zustimmungserklärung und Muster-Widerrufsformular für online abgeschlossene Verbrauchermandate“ zu beachten. Auf die weiterführenden Hinweise im DWS-Merkblatt Nr. 1001 wird verwiesen.
2) Der Begriff „Steuerberater“ umfasst jeweils auch Steuerbevollmächtigte.
3) Zur Verarbeitung personenbezogener Daten muss zudem eine Rechtsgrundlage aus Art. 6 DSGVO einschlägig sein. Der Steuerberater muss außerdem die Informationspflichten gem. Art. 13 oder 14 DSGVO durch Übermittlung zusätzlicher Informationen erfüllen. Hierzu sind die Hinweise und Erläuterungen im DWS-Hinweisblatt Nr. 1007 zu den DWS-Vordrucken Nr. 1005 „Datenschutzinformationen für Mandanten“ und Nr. 1006 „Datenschutzinformation zur Verarbeitung von Beschäftigtendaten“ zu beachten.
4) Bitte Betrag einsetzen. Für die Wirksamkeit dieser Haftungsbegrenzung muss bei einer Einzelkanzlei ein Betrag von mindestens 1 Mio. € angegeben werden und die vertragliche Versicherungssumme muss mindestens auch in dieser Höhe bestehen; andernfalls ist die Ziffer 6 nicht rechtswirksam. Für Berufsausübungsgesellschaften gelten höhere Beträge (siehe Fn. 5). Auf die weiterführenden Hinweise im DWS-Merkblatt Nr. 1001 wird verwiesen.
5) Nach § 55f Abs. 1 StBerG ist jede Berufsausübungsgesellschaft, gleich welcher Rechtsform, zum Abschluss und zur Unterhaltung einer Berufshaftpflichtversicherung verpflichtet. Differenziert geregelt ist die Höhe der erforderlichen Versicherungssumme, je nachdem, ob durch die Rechtsform eine Beschränkung der Haftung vorliegt (vgl. § 55f Abs. 2 und 3 StBerG). Nach § 67a Abs. 1 Satz 1 Nr. 2 StBerG kann die Haftung durch allgemeine Geschäftsbedingungen auf den vierfachen Betrag der Mindestversicherungssumme begrenzt werden, wenn insoweit Versicherungsschutz besteht. Die vertragliche Versicherungssumme muss den Vorgaben hinsichtlich des einzelnen Schadensfalles entsprechen; andernfalls ist die Ziffer 6 nicht wirksam. Auf die Hinweise im DWS-Merkblatt Nr. 1001 wird verwiesen.
6) Falls die Durchführung von Streitbeilegungsverfahren vor der Verbraucherschlichtungsstelle gewünscht ist, ist das Wort „nicht“ zu streichen. Auf die zuständige Verbraucherschlichtungsstelle ist in diesem Fall unter Angabe von deren Anschrift und Website hinzuweisen.
Alle Rechte vorbehalten. Es ist nicht gestattet, die Produkte ganz oder teilweise nachzudrucken bzw. auf fotomechanischem Weg zu vervielfältigen. Dieses Produkt wurde mit äußerster Sorgfalt bearbeitet, für den Inhalt kann jedoch keine Gewähr übernommen werden. Aus Gründen der besseren Lesbarkeit wird auf die gleichzeitige Verwendung der Sprachformen männlich, weiblich und divers (m/w/d) verzichtet. Sämtliche Personenbezeichnungen gelten gleichermaßen für alle Geschlechter.
Datenschutzerklärung
für die Website www.steuerberatung-jakoby.de Stand: November 2026
1. Verantwortlicher und Datenschutzbeauftragter
Verantwortlicher im Sinne der Datenschutz-Grundverordnung (DSGVO):
Dipl.-Bw. (FH) Jorit Jakoby, Steuerberater
Steuerberatung Jakoby Zum Wingertsgrund7
63110 Rodgau
Telefon: 06106 62 594 770
E-Mail: Diese E-Mail-Adresse ist vor Spambots geschützt! Zur Anzeige muss JavaScript eingeschaltet sein.
Der Schutz Ihrer personenbezogenen Daten ist uns ein wichtiges Anliegen. Personenbezogene Daten sind alle Informationen, die sich auf eine identifizierte oder identifizierbare Person beziehen (Art. 4 Nr. 1 DSGVO). Wir verarbeiten diese Daten ausschließlich im Rahmen der gesetzlichen Bestimmungen, insbesondere der DSGVO, des Bundesdatenschutzgesetzes (BDSG) und des Telekommunikation-Digitale-Dienste-Datenschutz-Gesetzes (TDDDG).
Soweit wir Ihre Daten auf Grundlage einer Einwilligung verarbeiten, ist Rechtsgrundlage Art. 6 Abs. 1 lit. a DSGVO. Für die Erfüllung eines Vertrags oder vorvertraglicher Maßnahmen ist es Art. 6 Abs. 1 lit. b DSGVO, für rechtliche Verpflichtungen Art. 6 Abs. 1 lit. c DSGVO und zur Wahrung berechtigter Interessen Art. 6 Abs. 1 lit. f DSGVO.
3. Speicherdauer
Sofern in dieser Datenschutzerklärung nichts Abweichendes angegeben ist, werden die bei Besuch dieser Website erhobenen Daten nach zwei Monaten gelöscht. Daten, für die gesetzliche Aufbewahrungspflichten bestehen, werden hiervon nicht berührt. Sie werden nach Ablauf der jeweiligen Frist gelöscht oder in der Verarbeitung eingeschränkt (Art. 17, 18 DSGVO).
4. Hosting und Server-Logfiles
Diese Website wird bei Strato GmbH, Otto-Ostrowski-Straße 7,
10249 Berlin gehostet. Mit dem Anbieter besteht ein Vertrag zur Auftragsverarbeitung gemäß Art. 28 DSGVO.
Beim Aufruf der Website werden automatisch folgende Daten in Server-Logfiles erfasst:
IP-Adresse des anfragenden Geräts
Datum und Uhrzeit des Zugriffs
aufgerufene Seite bzw. Datei
übertragene Datenmenge und HTTP-Statuscode
Referrer-URL (zuvor besuchte Seite)
Browsertyp und -version sowie Betriebssystem
Zweck: Auslieferung der Website, Gewährleistung der Sicherheit und Stabilität, Abwehr von Angriffen. Rechtsgrundlage: Art. 6 Abs. 1 lit. f DSGVO (berechtigtes Interesse an einem sicheren und funktionsfähigen Webauftritt). Speicherdauer: zwei Monate, danach erfolgt die Löschung.
5. Cookies und ähnliche Technologien
Diese Website verwendet Cookies. Cookies sind kleine Textdateien, die auf Ihrem Endgerät gespeichert werden.
a) Technisch notwendige Cookies
Diese Cookies sind für den Betrieb der Website erforderlich (z. B. Speicherung Ihrer Cookie-Auswahl). Rechtsgrundlage für den Zugriff auf Ihr Endgerät ist § 25 Abs. 2 Nr. 2 TDDDG, für die anschließende Datenverarbeitung Art. 6 Abs. 1 lit. f DSGVO.
b) Cookies für Statistik und Analyse
Alle übrigen Cookies, insbesondere für Analyse- und Statistikzwecke, sowie für eingebundene Inhalte Dritter (z. B. Google Maps) setzen wir nur ein, wenn Sie zuvor ausdrücklich eingewilligt haben. Rechtsgrundlage sind § 25 Abs. 1 TDDDG und Art. 6 Abs. 1 lit. a DSGVO.
Einwilligungsverwaltung: Beim ersten Aufruf der Website erscheint ein Cookie-Banner, über das Sie Ihre Auswahl treffen können. Ihre Einwilligung ist freiwillig und kann jederzeit mit Wirkung für die Zukunft widerrufen oder geändert werden. Die Rechtmäßigkeit der bis zum Widerruf erfolgten Verarbeitung bleibt unberührt (Art. 7 Abs. 3 DSGVO).
Sie können Cookies außerdem in Ihren Browsereinstellungen verwalten oder löschen. Bei deaktivierten Cookies kann die Funktionalität der Website eingeschränkt sein.
Speicherdauer: Die Laufzeit der Cookies ergibt sich aus den Angaben im Cookie-Banner. Die damit erhobenen Daten werden spätestens nach zwei Monaten gelöscht.
6. Webanalyse mit Google Analytics
Mit Ihrer Einwilligung nutzen wir Google Analytics, einen Webanalysedienst der Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland („Google“). Google Analytics verwendet Cookies bzw. ähnliche Technologien, um die Nutzung der Website zu analysieren.
Verarbeitete Daten: u. a. besuchte Seiten, Verweildauer, Herkunft der Besucher, verwendeter Browser und Gerätetyp, ungefährer Standort sowie pseudonyme Nutzerkennungen. Die IP-Adresse wird nach Angaben von Google nicht protokolliert bzw. gekürzt verarbeitet.
Zweck: Auswertung der Websitenutzung, um Inhalte und Angebot zu verbessern. Rechtsgrundlage: Einwilligung gemäß Art. 6 Abs. 1 lit. a DSGVO i. V. m. § 25 Abs. 1 TDDDG. Drittlandübermittlung: Daten können an Google LLC in den USA übermittelt werden. Die Übermittlung stützt sich auf den Angemessenheitsbeschluss der EU-Kommission zum EU-U.S. Data Privacy Framework (Art. 45 DSGVO), dem Google zertifiziert ist, ergänzend auf Standardvertragsklauseln (Art. 46 DSGVO). Auftragsverarbeitung: Mit Google besteht ein Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO. Speicherdauer: Die Aufbewahrungsdauer der Daten ist auf zwei Monate eingestellt. Danach werden die Daten automatisch gelöscht.
Widerruf: Sie können Ihre Einwilligung jederzeit über die Cookie-Einstellungen widerrufen. Zusätzlich können Sie die Erfassung durch Google Analytics durch ein Browser-Add-on verhindern: https://tools.google.com/dlpage/gaoptout
Mit Ihrer Einwilligung binden wir auf dieser Website Karten des Dienstes Google Maps der Google Ireland Limited, Gordon House, Barrow Street, Dublin 4, Irland („Google“), ein. Die Karte zeigt den Standort unserer Kanzlei und erleichtert Ihnen die Anfahrt.
Verarbeitete Daten: Beim Laden der Karte wird eine Verbindung zu Servern von Google hergestellt. Dabei werden insbesondere Ihre IP-Adresse, Datum und Uhrzeit des Aufrufs, die aufgerufene Seite, Browser- und Geräteinformationen sowie Ihre Interaktionen mit der Karte (z. B. Zoomen, Routenplanung) an Google übermittelt. Ist ein Google-Konto angemeldet, kann Google die Daten diesem Konto zuordnen. Außerdem kann Google Cookies auf Ihrem Endgerät setzen.
Zweck: Darstellung unseres Standorts und Erleichterung der Anfahrt. Rechtsgrundlage: Ihre Einwilligung gemäß Art. 6 Abs. 1 lit. a DSGVO i. V. m. § 25 Abs. 1 TDDDG. Die Karte wird erst geladen, nachdem Sie im Cookie-Banner eingewilligt haben. Sie können die Einwilligung jederzeit mit Wirkung für die Zukunft über eine Mail an Diese E-Mail-Adresse ist vor Spambots geschützt! Zur Anzeige muss JavaScript eingeschaltet sein. widerrufen. Drittlandübermittlung: Daten können an Google LLC in den USA übermittelt werden. Die Übermittlung stützt sich auf den Angemessenheitsbeschluss der EU-Kommission zum EU-U.S. Data Privacy Framework (Art. 45 DSGVO), dem Google zertifiziert ist, ergänzend auf Standardvertragsklauseln (Art. 46 DSGVO). Speicherdauer: Auf unserer Seite werden keine Daten aus der Kartennutzung gespeichert. Die Speicherdauer bei Google richtet sich nach den Datenschutzbestimmungen von Google; wir haben darauf keinen Einfluss.
Wir versenden einen Newsletter mit Informationen zu steuerlichen und wirtschaftlichen Themen.
Verarbeitete Daten: E-Mail-Adresse (Pflichtangabe), optional Name/Anrede; außerdem Zeitpunkt der Anmeldung und Bestätigung sowie IP-Adresse zum Nachweis der Einwilligung. Anmeldung (Double-Opt-In): Nach der Anmeldung erhalten Sie eine Bestätigungs-E-Mail mit einem Link. Erst nach Bestätigung wird die Adresse in den Verteiler aufgenommen. Rechtsgrundlage: Ihre Einwilligung, Art. 6 Abs. 1 lit. a DSGVO i. V. m. § 7 Abs. 2 Nr. 3 UWG. Der Nachweis der Einwilligung beruht auf Art. 6 Abs. 1 lit. f DSGVO. Bei Mandanten kann der Versand von Informationen zusätzlich auf § 7 Abs. 3 UWG und Art. 6 Abs. 1 lit. f DSGVO beruhen; hiergegen können Sie jederzeit widersprechen. Newsletter-Versanddienstleister:Strato GmbH, mit dem ein Vertrag zur Auftragsverarbeitung nach Art. 28 DSGVO besteht. Erfolgsmessung: Speicherdauer: Ihre Daten werden bis zum Widerruf der Einwilligung gespeichert. Nach der Abmeldung wird Ihre E-Mail-Adresse gelöscht; zum Nachweis Ihrer Einwilligung bzw. Abmeldung kann eine Sperrliste fortgeführt werden (Art. 17 Abs. 3 lit. e DSGVO). Widerruf: Sie können den Newsletter jederzeit über den Abmeldelink in jeder Ausgabe oder per E-Mail an Diese E-Mail-Adresse ist vor Spambots geschützt! Zur Anzeige muss JavaScript eingeschaltet sein. abbestellen.
9. Kontaktaufnahme per E-Mail oder Telefon
Auf der Website gibt es kein Kontaktformular. Wenn Sie uns per E-Mail oder Telefon kontaktieren, verarbeiten wir Ihre Angaben (z. B. Name, Kontaktdaten, Inhalt der Anfrage) zur Bearbeitung Ihres Anliegens.
Rechtsgrundlage: Art. 6 Abs. 1 lit. b DSGVO (vorvertragliche Maßnahmen bzw. Vertragserfüllung) oder Art. 6 Abs. 1 lit. f DSGVO (Beantwortung allgemeiner Anfragen). Speicherdauer: Anfragen ohne Mandatsbezug löschen wir, sobald sie erledigt sind und keine gesetzlichen Aufbewahrungspflichten entgegenstehen. Bei Begründung eines Mandats gelten die berufs- und steuerrechtlichen Aufbewahrungsfristen (u. a. § 66 StBerG, § 147 AO, § 257 HGB). Hinweis: Eine unverschlüsselte E-Mail-Kommunikation kann Sicherheitslücken aufweisen.
10. Empfänger der Daten
Empfänger Ihrer Daten sind, soweit erforderlich, unsere Auftragsverarbeiter (Hosting-Anbieter, Newsletter-Dienstleister, Google als Anbieter von Google Analytics und Google Maps). Eine Weitergabe an sonstige Dritte erfolgt nur, wenn hierfür eine gesetzliche Grundlage besteht oder Sie eingewilligt haben. Als Steuerberater unterliegen wir der gesetzlichen Verschwiegenheitspflicht (§ 57 Abs. 1 StBerG, § 203 StGB).
11. Ihre Rechte als betroffene Person
Ihnen stehen folgende Rechte zu:
Auskunft über Ihre gespeicherten Daten (Art. 15 DSGVO)
Berichtigung unrichtiger Daten (Art. 16 DSGVO)
Löschung Ihrer Daten (Art. 17 DSGVO)
Einschränkung der Verarbeitung (Art. 18 DSGVO)
Datenübertragbarkeit (Art. 20 DSGVO)
Widerspruch gegen Verarbeitungen auf Grundlage von Art. 6 Abs. 1 lit. f DSGVO aus Gründen, die sich aus Ihrer besonderen Situation ergeben (Art. 21 DSGVO); gegen Direktwerbung können Sie jederzeit ohne Begründung widersprechen
Widerruf erteilter Einwilligungen mit Wirkung für die Zukunft (Art. 7 Abs. 3 DSGVO)
Zur Ausübung Ihrer Rechte wenden Sie sich bitte an die in Ziffer 1 genannten Kontaktdaten.
12. Beschwerderecht bei einer Aufsichtsbehörde
Sie haben das Recht, sich bei einer Datenschutzaufsichtsbehörde zu beschweren (Art. 77 DSGVO, § 19 BDSG). Zuständig für Hessen ist:
Der Hessische Beauftragte für Datenschutz und Informationsfreiheit
Gustav-Stresemann-Ring 1, 65189 Wiesbaden
Telefon: 0611 1408-0
E-Mail: Diese E-Mail-Adresse ist vor Spambots geschützt! Zur Anzeige muss JavaScript eingeschaltet sein.
Internet: https://datenschutz.hessen.de
13. Keine automatisierte Entscheidungsfindung
Eine ausschließlich automatisierte Entscheidungsfindung einschließlich Profiling im Sinne des Art. 22 DSGVO findet nicht statt.
14. Datensicherheit
Diese Website nutzt aus Sicherheitsgründen eine SSL-/TLS-Verschlüsselung (erkennbar an „https://“ und dem Schloss-Symbol im Browser). Wir treffen zudem angemessene technische und organisatorische Maßnahmen nach Art. 32 DSGVO.
15. Aktualität und Änderung dieser Datenschutzerklärung
Wir passen diese Datenschutzerklärung an, wenn sich die Rechtslage oder unsere Verarbeitungen ändern. Es gilt die jeweils auf dieser Website abrufbare Fassung.
Impressum
für die Website www.steuerberatung-jakoby.de Stand: November 2026
Dipl.-Betriebswirt (FH) - Steuerberater Jorit Jakoby
Zum Wingertsgrund 7
63110 Rodgau
Telefon: +49 (0) 6106 62 59 47 70
E-Mail-Adresse: Diese E-Mail-Adresse ist vor Spambots geschützt! Zur Anzeige muss JavaScript eingeschaltet sein.
Aufsichtsbehörde
Steuerberaterkammer Hessen
Europa-Allee 52, 60327 Frankfurt am Main
Telefon: +49 (0)69 1530020
Fax: +49 (0)69 15300260
E-Mail-Adresse: Diese E-Mail-Adresse ist vor Spambots geschützt! Zur Anzeige muss JavaScript eingeschaltet sein. www.stbk-hessen.de
Berufsbezeichnung und besondere berufliche Regelungen
Steuerberatungsgesetz (StBerG)
Durchführungsverordnung zum Steuerberatungsgesetz (DVStB)
Berufsordnung der Bundessteuerberaterkammer (BOStB)
Die Europäische Kommission stellt eine Plattform zur Online-Streitbeilegung (OS) bereit: https://ec.europa.eu/consumers/odr. Wir sind nicht bereit oder verpflichtet, an Streitbeilegungsverfahren vor einer Verbraucherschlichtungsstelle teilzunehmen.
Urheberrecht
Die durch die Seitenbetreiber erstellten Inhalte und Werke auf diesen Seiten unterliegen dem deutschen Urheberrecht. Die Vervielfältigung, Bearbeitung, Verbreitung und jede Art der Verwertung außerhalb der Grenzen des Urheberrechtes bedürfen der schriftlichen Zustimmung des jeweiligen Autors bzw. Erstellers. Downloads und Kopien dieser Seite sind nur für den privaten, nicht kommerziellen Gebrauch gestattet.
Soweit die Inhalte auf dieser Seite nicht vom Betreiber erstellt wurden, werden die Urheberrechte Dritter beachtet. Insbesondere werden Inhalte Dritter als solche gekennzeichnet. Sollten Sie trotzdem auf eine Urheberrechtsverletzung aufmerksam werden, bitten wir um einen entsprechenden Hinweis. Bei Bekanntwerden von Rechtsverletzungen werden wir derartige Inhalte umgehend entfernen.
ANSCHRIFT
Steuerberatung Jakoby
Zum Wingertsgrund 763110 Rodgau